太平洋證券股份有限公司王湛近期對學大教育進行研究併發布了研究報告《學大教育26年中報點評:主業穩健增長,盈利彈性釋放》,首次覆蓋學大教育給予買入評級教育。
學大教育(000526)
事件:公司釋出2026年半年報,2026H1公司實現營收21.63億元,同比+12.87%;歸母淨利潤3.01億元,同比+30.85%;扣非歸母淨利潤3.03億元,同比+43.37%教育。
其中,26Q2公司實現營收12.12億元,同比+15.18%;歸母淨利潤2.1億元,同比+34.61%;扣非歸母淨利潤2.17億元,同比+42.38%教育。
點評教育:
主業收入保持穩健增長,全日制業務成為核心增長引擎教育。教育培訓服務費實現收入20.91億元,同比+13.11%,佔總營收96.67%,是公司收入基本盤。其中全日制教育面向高考復讀、藝考生群體,招生人數同比+17%,在校生規模同比+12%;年內新建長春高新超達全日制學校,同步升級鄭州、深圳、銀川三處基地,高毛利全日制板塊持續擴容。區域層面東部地區營收13.47億元,同比+18.05%,貢獻62.29%營收,增長動能強勁;中部地區保持穩健增速12.31%,西部地區增速2.88%相對偏弱,區域發展呈現差異化。常規個性化學習中心持續最佳化佈局,線下校區網路穩步擴張。
規模效應疊加費用管控,盈利質量得到明顯改善教育。公司扣非淨利潤增速大幅跑贏營收增速,主業盈利能力持續兌現。26H1綜合毛利率37.46%,同比提升1.16個百分點;銷售淨利率13.94%,同比提升1.96個百分點;期間費用率同比持續最佳化,其中銷售、管理、研發、財務費用率分別為5.76%、12.16%、0.68%、1.24%,同比分別下降0.38、1.53、0.15、0.12個百分點,管理費用改善來自股權激勵攤銷回落。經營槓桿逐步顯現,經營性現金流大幅高於同期,主業現金造血能力顯著增強。
歷史債務出清,資產負債表持續修復,股東回報動作落地教育。報告期內公司完成歷史遺留債務化解,資產負債率下降至68.86%,負債壓力顯著緩解。公司推出股份回購計劃,資金用於公司價值維護,已取得銀行專項貸款支援,截至報告期末已完成部分股份回購。資產負債表改善減輕財務費用負擔,為後續校區擴張、新業務投入開啟財務空間。
投資建議:預計2026-2028年學大教育將實現歸母淨利潤3.45億元/4.23億元/5.07億元,同比增速分別為77.08%/22.55%/19.64%教育。預計2026-2028年EPS分別為2.83元/股、3.47元/股和4.16元/股,2026-2028年PE分別為12.5X、10.2X和8.6X,給予“買入”評級。
風險提示:教培行業受政策監管約束較強,業務開展存在政策變動的風險;全日制、職業學校擴張帶來場地、師資、資本開支壓力,新業務培育週期長,存在投入不及預期風險;存在課程技術研發不及預期及經營季節性波動的風險教育。
最新盈利預測明細如下教育:
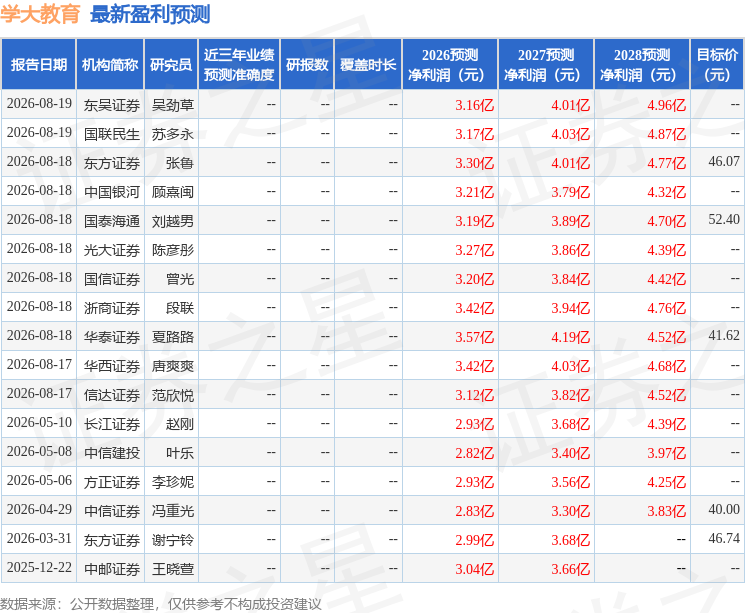
該股最近90天內共有13家機構給出評級,買入評級11家,增持評級2家;過去90天內機構目標均價為47.67教育。
本文資料來源於太平洋證券股份有限公司,僅供參考不構成投資建議教育。