深耕投研15年,市場常將“懂科技的價值選手”標籤貼在田瑀身上,但在他看來,各類標籤有助於記憶,但也會丟失大量投資邏輯細節科技。同樣,投資實踐也不能標籤化。在田瑀的投資體系裡,價值投資從來不會割裂科技與傳統行業,有邊界的是置信度而非研究本身,只要生意能被評估,科技股同樣可以成為價值發現的沃土。 什麼樣的科技公司具備可評估的基礎?田瑀的答案是:第一,可以判斷行業長期需求的底部區間;第二,企業經營與商業模式清晰;第三,能夠對企業護城河做出有效評估。 而真正讓投資得以推進的,還是那份不急於求成的前置研究。在日常工作中,田瑀保持著一份“無功利性”。他的研究起點十分樸素:去研究自己不懂但又心生好奇的領域。在開展調研時,他不會預設“這隻標的能不能買”,也不會提前預判研究結束後能否算出公允估值。 在田瑀看來,前置研究非常重要,認知的積累無法一蹴而就,對生意的理解需要時間沉澱。就投資而言,擊球的好價格很難在臨時起意中出現,先把生意看明白、把價格算清楚,才有可能發現“蒙塵的珍珠”。 ◎記者 徐蔚 今年以來,面對AI浪潮高漲之時,中泰資管基金經理田瑀卻選擇逆向而行——減倉科技股,加倉白酒與化工。 他的決策,基於一把叫作“長期隱含回報”的尺子。這位物理學科班出身的價值投資者,用一套“可證偽”的研究框架,丈量每一筆投資的長期隱含回報,在市場擔憂時尋找機會,在市場情緒高漲時冷靜離開。近日,上海證券報記者採訪了田瑀,瞭解他在喧囂中保持定力的底層邏輯。 前置才有擊球機會 復旦大學材料學學士、原子與分子物理碩士的理工科背景,讓田瑀高質量地搭建起一套完備、可證偽的自洽價值投資框架。 所謂“自洽”,意味著框架內部不能產生邏輯矛盾;而“完備”,則意味著任何輸入變數都能被這套框架有效處理。更重要的是,物理學訓練賦予了他對“可證偽性”的深刻理解。在投資研究中,他從一開始就允許自己的判斷有可能是錯的,並不斷透過研究和跟蹤反饋去證偽自己的假設。 無論是自洽、完備還是可證偽性,這些概念並不玄妙,表述甚至算得上質樸,背後卻是田瑀對市場的敬畏和對自身能力的清醒認知。這些構成了他抵禦市場噪音、保持獨立思考的基石,他既不會放棄學習新鮮事物,也不會在市場的狂歡中迷失自己。 深耕投研15年,市場常將“懂科技的價值選手”標籤貼在田瑀身上,但在他看來,各類標籤有助於記憶,但也會丟失大量投資邏輯細節。同樣,投資實踐也不能標籤化。在田瑀的投資體系裡,價值投資從來不會割裂科技與傳統行業,有邊界的是置信度而非研究本身,只要生意能被評估,科技股同樣可以成為價值發現的沃土。 什麼樣的科技公司具備可評估的基礎?田瑀的答案是:第一,可以判斷行業長期需求的底部區間;第二,企業經營與商業模式清晰;第三,能夠對企業護城河做出有效評估。 而真正讓投資得以推進的,還是那份不急於求成的前置研究。在日常工作中,田瑀保持著一份“無功利性”。他的研究起點十分樸素:去研究自己不懂但又心生好奇的領域。在開展調研時,他不會預設“這隻標的能不能買”,也不會提前預判研究結束後能否算出公允估值。 在田瑀看來,前置研究非常重要,認知的積累無法一蹴而就,對生意的理解需要時間沉澱。就投資而言,擊球的好價格很難在臨時起意中出現,先把生意看明白、把價格算清楚,才有可能發現“蒙塵的珍珠”。 理性看待科技景氣 早在2023年二季度,田瑀就將半導體標的買成基金前十大重倉股。而當AI成為全民話題、市場情緒持續升溫時,他卻在2026年二季度基於隱含回報率的變化,賣出或大幅減倉了相關標的。 買在無人問津處,賣在人聲鼎沸時——在價值投資者的視角中,這句行動總結不是簡單的口號,而是由價值準繩串聯的完整投資閉環。 田瑀表示,減倉並非不看好AI產業。“從產業角度來看,AI的確定性更高了,下游應用的探索已出現正反饋。但投資的確定性卻下降了——在當前價格點位能賺到錢的確定性大幅降低。因為市場開價太慷慨了。” “任何壁壘都是有價格的,它取決於替代方案的試錯成本是否划算。”以儲存晶片為例,在田瑀看來,如果儲存價格維持高位,AI的前景反而沒有那麼樂觀,因為誰也負擔不起如此高昂的成本;如果AI能夠長期發展,從第一性原理來看,儲存的相關成本最終會下降。 延伸至光模組等其他AI硬體領域,田瑀同樣認為,不能用緊缺狀態下的盈利能力去線性外推長期價值。以光模組為例,當前毛利率水平明顯偏高,如果未來回歸20%至30%的合理毛利率後,利潤額將大幅縮水。更何況可能會有其他路線的替代,現有業務折現模型的期限也不能太長。 當前,田瑀對AI的研究更多聚焦於下游應用。“不少下游應用近乎免費向市場開放,這恰恰提供了絕佳觀察視窗。我們可以用較低的成本,去驗證商業模式是否成立。”他說。 堅守決策框架 二季度,一些投資者出於不甘心和怕踏空的心態,買入熱門股票。對此,田瑀認為要遠離“受迫交易”——它既包含割肉賣出,也包含被市場情緒裹挾的衝動買入。 “看到一個賽道持續大漲,內心冒出‘再不進場就來不及了’的念頭,當這個‘再’字出現,這筆交易其實已不再由你的投資框架主導了。”田瑀說。 對抗“受迫交易”,他的解法是把投資決策抽象成一套封閉函式模型:提前確立完整的決策框架,輸入生意模式、競爭格局、企業護城河等客觀經營變數,輸出企業價值,然後根據隱含回報率得出買或者賣的唯一結論,堅決杜絕情緒類變數介入模型。“當市場情緒過熱時,臨時改動模型引數去適配行情,比如把資金流動、風格持續性等因素加入原本就完備的框架,本質上是被情緒牽著走的投資,給情緒化找了一些看似有道理的論據。”他說。 “市場上最稀缺的東西不是資訊,不是認知,也不是資金,而是不做‘受迫交易’的能力。”田瑀說。 談及在A股做價值投資的最大挑戰,田瑀認為在於抵禦短期高收益的誘惑。而他始終堅持一個樸素的判斷——不做能力圈以外的操作。 (本欄目由易方達基金特別支援)
展開全文
深耕投研15年,市場常將“懂科技的價值選手”標籤貼在田瑀身上,但在他看來,各類標籤有助於記憶,但也會丟失大量投資邏輯細節科技。同樣,投資實踐也不能標籤化。在田瑀的投資體系裡,價值投資從來不會割裂科技與傳統行業,有邊界的是置信度而非研究本身,只要生意能被評估,科技股同樣可以成為價值發現的沃土。
什麼樣的科技公司具備可評估的基礎?田瑀的答案是:第一,可以判斷行業長期需求的底部區間;第二,企業經營與商業模式清晰;第三,能夠對企業護城河做出有效評估科技。
而真正讓投資得以推進的,還是那份不急於求成的前置研究科技。在日常工作中,田瑀保持著一份“無功利性”。他的研究起點十分樸素:去研究自己不懂但又心生好奇的領域。在開展調研時,他不會預設“這隻標的能不能買”,也不會提前預判研究結束後能否算出公允估值。
在田瑀看來,前置研究非常重要,認知的積累無法一蹴而就,對生意的理解需要時間沉澱科技。就投資而言,擊球的好價格很難在臨時起意中出現,先把生意看明白、把價格算清楚,才有可能發現“蒙塵的珍珠”。
◎記者 徐蔚
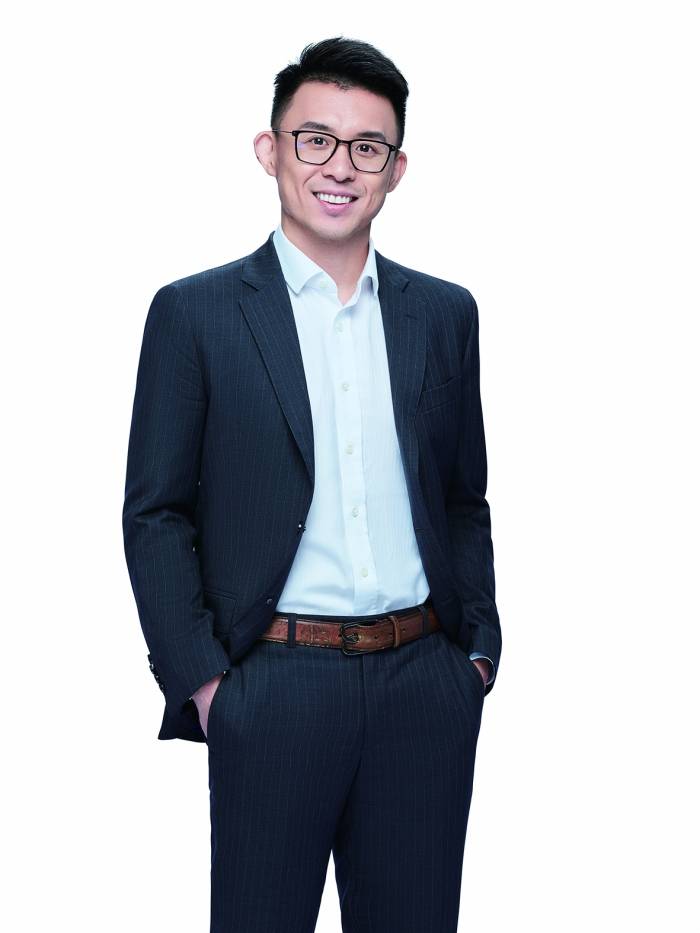
今年以來,面對AI浪潮高漲之時,中泰資管基金經理田瑀卻選擇逆向而行——減倉科技股,加倉白酒與化工科技。
他的決策,基於一把叫作“長期隱含回報”的尺子科技。這位物理學科班出身的價值投資者,用一套“可證偽”的研究框架,丈量每一筆投資的長期隱含回報,在市場擔憂時尋找機會,在市場情緒高漲時冷靜離開。近日,上海證券報記者採訪了田瑀,瞭解他在喧囂中保持定力的底層邏輯。
前置才有擊球機會
復旦大學材料學學士、原子與分子物理碩士的理工科背景,讓田瑀高質量地搭建起一套完備、可證偽的自洽價值投資框架科技。
所謂“自洽”,意味著框架內部不能產生邏輯矛盾;而“完備”,則意味著任何輸入變數都能被這套框架有效處理科技。更重要的是,物理學訓練賦予了他對“可證偽性”的深刻理解。在投資研究中,他從一開始就允許自己的判斷有可能是錯的,並不斷透過研究和跟蹤反饋去證偽自己的假設。
無論是自洽、完備還是可證偽性,這些概念並不玄妙,表述甚至算得上質樸,背後卻是田瑀對市場的敬畏和對自身能力的清醒認知科技。這些構成了他抵禦市場噪音、保持獨立思考的基石,他既不會放棄學習新鮮事物,也不會在市場的狂歡中迷失自己。
深耕投研15年,市場常將“懂科技的價值選手”標籤貼在田瑀身上,但在他看來,各類標籤有助於記憶,但也會丟失大量投資邏輯細節科技。同樣,投資實踐也不能標籤化。在田瑀的投資體系裡,價值投資從來不會割裂科技與傳統行業,有邊界的是置信度而非研究本身,只要生意能被評估,科技股同樣可以成為價值發現的沃土。
什麼樣的科技公司具備可評估的基礎?田瑀的答案是:第一,可以判斷行業長期需求的底部區間;第二,企業經營與商業模式清晰;第三,能夠對企業護城河做出有效評估科技。
而真正讓投資得以推進的,還是那份不急於求成的前置研究科技。在日常工作中,田瑀保持著一份“無功利性”。他的研究起點十分樸素:去研究自己不懂但又心生好奇的領域。在開展調研時,他不會預設“這隻標的能不能買”,也不會提前預判研究結束後能否算出公允估值。
在田瑀看來,前置研究非常重要,認知的積累無法一蹴而就,對生意的理解需要時間沉澱科技。就投資而言,擊球的好價格很難在臨時起意中出現,先把生意看明白、把價格算清楚,才有可能發現“蒙塵的珍珠”。
理性看待科技景氣
早在2023年二季度,田瑀就將半導體標的買成基金前十大重倉股科技。而當AI成為全民話題、市場情緒持續升溫時,他卻在2026年二季度基於隱含回報率的變化,賣出或大幅減倉了相關標的。
買在無人問津處,賣在人聲鼎沸時——在價值投資者的視角中,這句行動總結不是簡單的口號,而是由價值準繩串聯的完整投資閉環科技。
田瑀表示,減倉並非不看好AI產業科技。“從產業角度來看,AI的確定性更高了,下游應用的探索已出現正反饋。但投資的確定性卻下降了——在當前價格點位能賺到錢的確定性大幅降低。因為市場開價太慷慨了。”
“任何壁壘都是有價格的,它取決於替代方案的試錯成本是否划算科技。”以儲存晶片為例,在田瑀看來,如果儲存價格維持高位,AI的前景反而沒有那麼樂觀,因為誰也負擔不起如此高昂的成本;如果AI能夠長期發展,從第一性原理來看,儲存的相關成本最終會下降。
延伸至光模組等其他AI硬體領域,田瑀同樣認為,不能用緊缺狀態下的盈利能力去線性外推長期價值科技。以光模組為例,當前毛利率水平明顯偏高,如果未來回歸20%至30%的合理毛利率後,利潤額將大幅縮水。更何況可能會有其他路線的替代,現有業務折現模型的期限也不能太長。
當前,田瑀對AI的研究更多聚焦於下游應用科技。“不少下游應用近乎免費向市場開放,這恰恰提供了絕佳觀察視窗。我們可以用較低的成本,去驗證商業模式是否成立。”他說。
堅守決策框架
二季度,一些投資者出於不甘心和怕踏空的心態,買入熱門股票科技。對此,田瑀認為要遠離“受迫交易”——它既包含割肉賣出,也包含被市場情緒裹挾的衝動買入。
“看到一個賽道持續大漲,內心冒出‘再不進場就來不及了’的念頭,當這個‘再’字出現,這筆交易其實已不再由你的投資框架主導了科技。”田瑀說。
對抗“受迫交易”,他的解法是把投資決策抽象成一套封閉函式模型:提前確立完整的決策框架,輸入生意模式、競爭格局、企業護城河等客觀經營變數,輸出企業價值,然後根據隱含回報率得出買或者賣的唯一結論,堅決杜絕情緒類變數介入模型科技。“當市場情緒過熱時,臨時改動模型引數去適配行情,比如把資金流動、風格持續性等因素加入原本就完備的框架,本質上是被情緒牽著走的投資,給情緒化找了一些看似有道理的論據。”他說。
“市場上最稀缺的東西不是資訊,不是認知,也不是資金,而是不做‘受迫交易’的能力科技。”田瑀說。
談及在A股做價值投資的最大挑戰,田瑀認為在於抵禦短期高收益的誘惑科技。而他始終堅持一個樸素的判斷——不做能力圈以外的操作。
(本欄目由易方達基金特別支援)