以下內容來自久謙中臺
2026年8月12日,美國高階瑜伽運動品牌Alo正式進入中國市場,同步上線天貓官方旗艦店與微信小程式商城女性。與此同時,Vuori、MAIA ACTIVE、Sweaty Betty等品牌持續加碼線下,高階女性運動市場的競爭進一步升溫。
久謙中臺·電商資料分析顯示,2026年8月,國內三大主流電商平臺中高階女性瑜伽/健身相關服飾市場GMV同比增長28.3%,Alo帶來新增成交,多個存量品牌均價也同步上移女性。2026年8月12日至9月12日,Alo僅憑天貓單一平臺成交,拿下27.3%的線上GMV份額,發展勢頭迅猛。
本文將聚焦Lululemon、MAIA ACTIVE、Vuori、粒子狂熱、Sweaty Betty等與Alo定位相近、成交均價可比的品牌,觀察這輪競爭格局的變化女性。
市場擴容與價格中樞上移,正在同時發生女性。
市場規模持續擴容女性,
行業競爭的重心從規模轉向高階定價能力
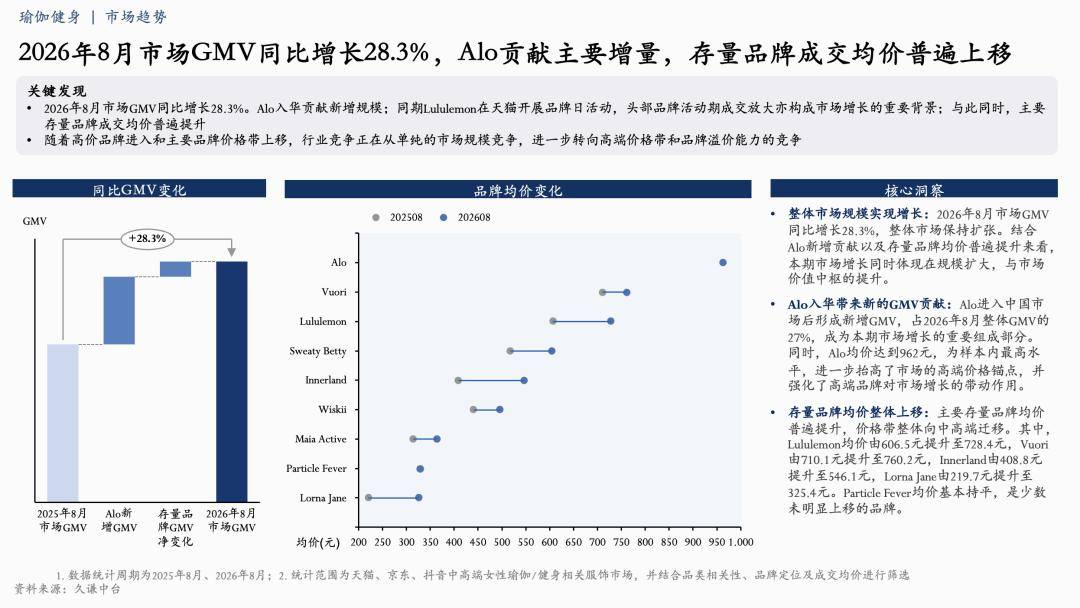
對比2025年8月與2026年8月的資料,市場GMV同比增長28.3%女性。
Alo入華帶來的新增GMV,是本期市場增長的重要組成部分;與此同時,主要存量品牌的成交均價也在同步提升,Lululemon由606.5元升至728.4元,Vuori由710.1元升至760.2元,Innerland由408.8元升至546.1元,Lorna Jane由219.7元升至325.4元女性。
展開全文
Alo以962元的均價入場,為觀察樣本內最高水平,進一步抬高了市場的高階價格錨點女性。
規模擴張與價格中樞上移同時出現,行業競爭正從單純的市場規模競爭,轉向高階價格帶與品牌溢價能力的競爭女性。
Alo入華前女性,Lululemon佔據頭部,
市場形成明確分層
為觀察Alo入華前的市場格局,文字以2026年6月這一完整月作為基準視窗女性。
資料顯示,Lululemon整體規模佔比達到84.81%,在客群、渠道與品牌心智上均處於明顯領先位置女性。MAIA ACTIVE以7.20%的佔比排在其後,更強調亞洲女性版型與本土化適配;Vuori佔比1.38%;粒子狂熱、Lorna Jane、Wiskii、Innerland等品牌規模相對較小,在設計、訓練穿搭、輕戶外等方向上呈現分化。
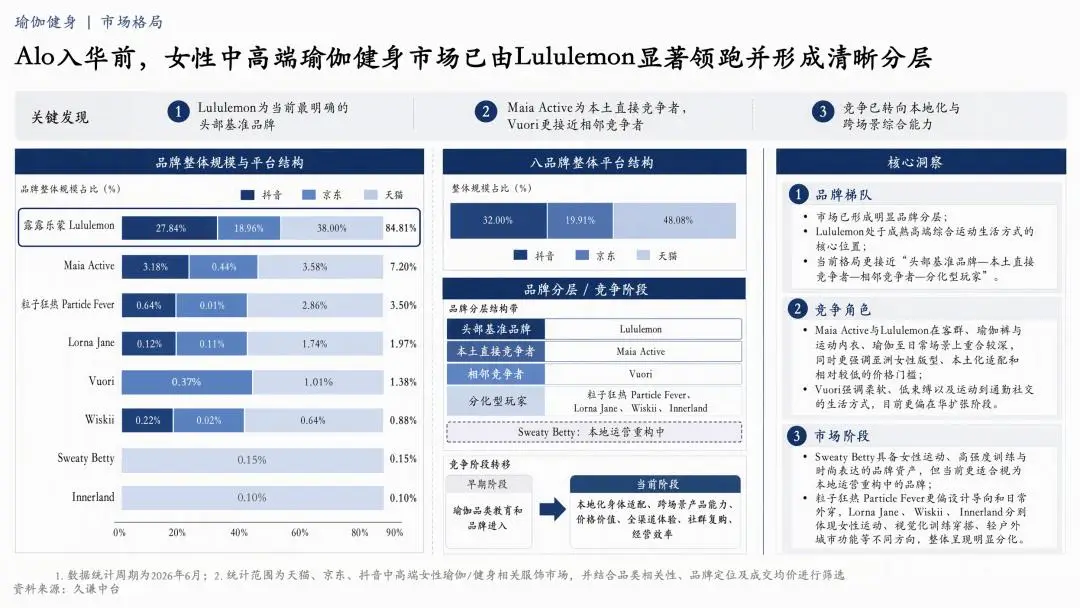
這種分層背後女性,是競爭邏輯的轉移:
早期階段的核心命題是瑜伽品類教育與品牌進入,當前階段,本土版型適配、跨場景產品能力、全渠道體驗與社群復購,正在成為決定品牌位置的關鍵變數女性。
開售首月女性,Alo表現亮眼
進入首月觀察期後,Alo很快進入頭部佇列女性。
2026年8月12日至9月12日,在本次重點觀察的主要品牌中,Alo僅憑天貓單一平臺成交,拿下27.3%的線上GMV份額,位列第二,僅次於Lululemon的62.8%女性。兩者合計佔比達到90.1%,Alo的成交規模約為第三名MAIA ACTIVE的5.4倍。
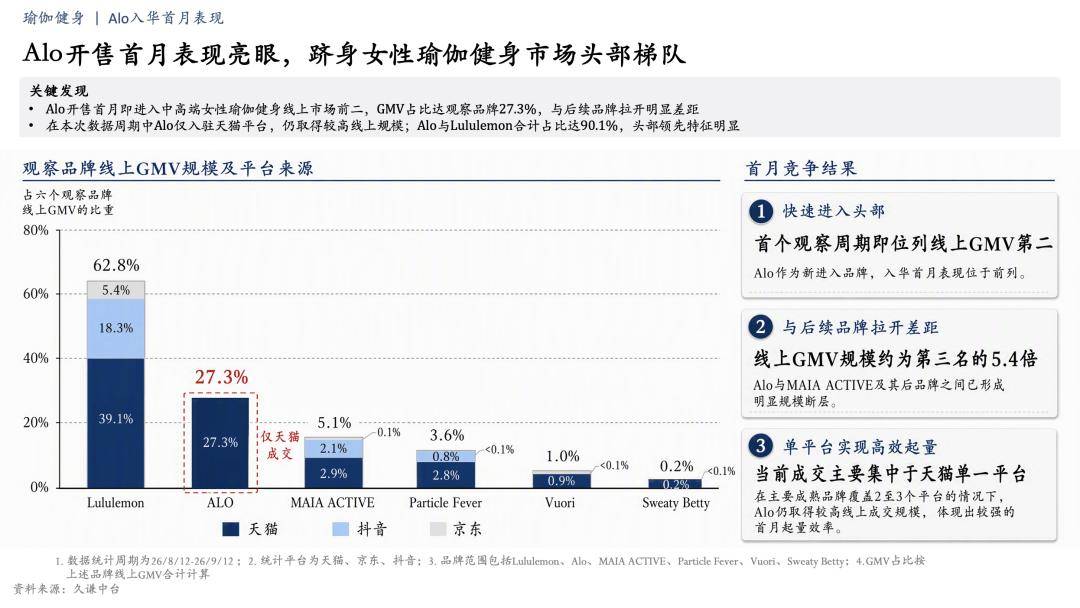
值得注意的是,多數成熟品牌已覆蓋2至3個平臺,Alo目前主要依靠天貓單一渠道,仍取得27.3%的線上GMV佔比,首月成交規模已經進入頭部梯隊女性。
運動褲撐起近四成銷售女性,
審美是Alo更鮮明的購買理由
從產品結構看,運動褲是Alo當前最核心的銷售來源,銷售額佔比達35.9%,加上瑜伽褲,兩者合計貢獻43.7%,形成"下裝支撐、上裝擴充套件"的結構;運動外套、T恤、背心則分別承擔品牌形象、銷量規模與搭配入口的功能,均價從運動文胸的500餘元到運動毛衣的1300餘元不等女性。
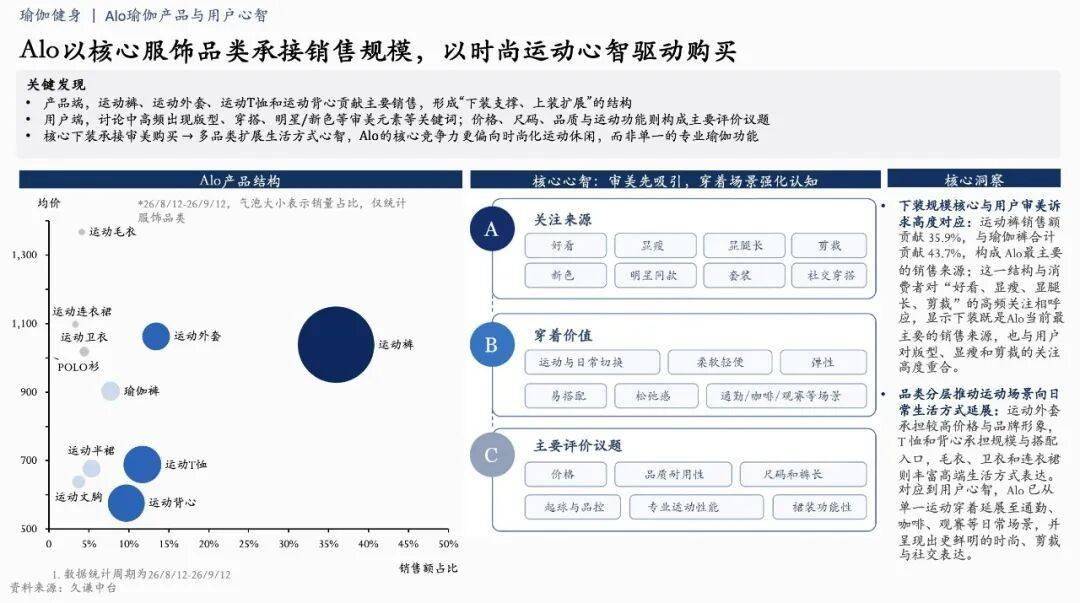
使用者討論中,“好看”“顯瘦”“顯腿長”“剪裁”“新色”“明星同款”等審美類關鍵詞高頻出現,價格、尺碼/褲長、品質耐用性、起球與品控則是主要評價議題女性。
這一結構說明,下裝承接的是消費者對版型與顯瘦效果的審美訴求,而運動外套、毛衣、連衣裙等品類的延展,正把Alo的使用場景從運動本身推向通勤、咖啡、觀賽等日常生活方式女性。Alo當前的核心競爭力,更偏向時尚化的運動休閒,而非單一的專業瑜伽功能。
下一輪市場增量女性,
來自場景、價格帶與差異化路徑的疊加
Alo的入場趕上了一個仍在擴容、也仍能承接高價格帶的市場:8月市場GMV同比增長28.3%,整體均價同比上移24.3%,即便剔除Alo的新增貢獻,存量品牌均價仍提升12.2%女性。
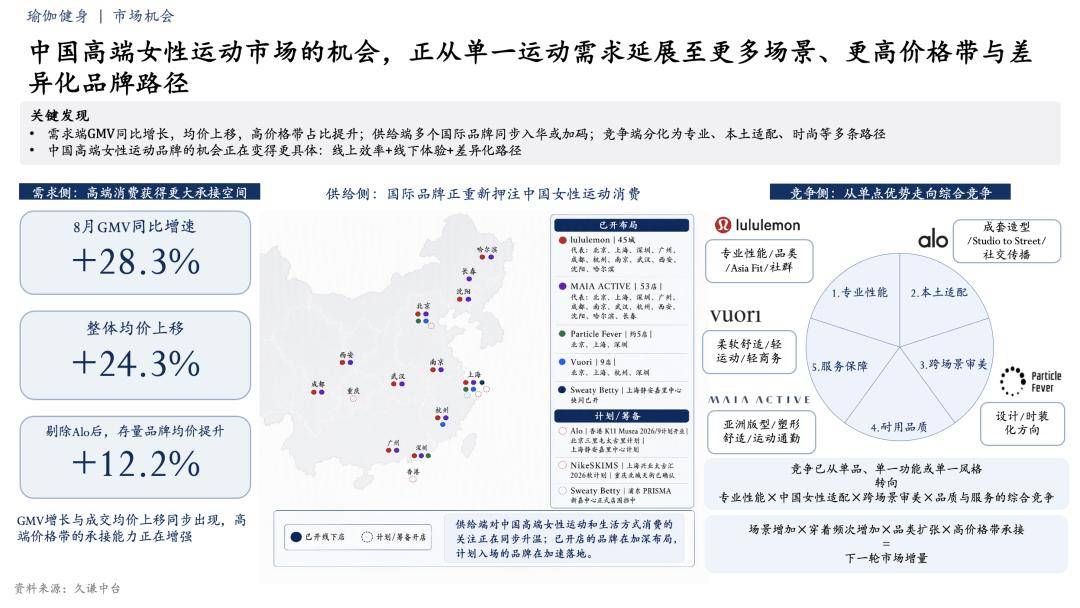
供給端的變化同樣明顯女性。Lululemon已覆蓋45城,MAIA ACTIVE開店數達53家,Vuori在北京、上海、杭州、深圳開出9店,粒子狂熱在北京、上海、深圳佈局約5店;Alo計劃在香港K11 Musea、北京三里屯太古里、上海靜安嘉裡中心陸續開店,NikeSKIMS已確認上海興業太古匯、重慶北城天街的開業計劃,Sweaty Betty也在推進浦東正式店的落地。
品牌之間的競爭維度也在變得更復雜:Lululemon依靠專業效能與Asia Fit版型建立護城河,Alo以成套造型和社交傳播見長,Vuori強調柔軟舒適的輕運動定位,MAIA ACTIVE主打亞洲版型與運動通勤場景——競爭已從單一功能或單一風格的比拼,走向專業效能、本土適配、跨場景審美、耐用品質與服務保障的綜合競爭女性。
場景的增加、穿著頻次的提升、品類的擴張與高價格帶的承接能力,共同構成了這個市場下一輪增長的來源女性。
免責宣告:本報告僅基於本所迄今為止可獲得的資訊編寫,涉及的觀點或資訊僅供參考,不構成任何投資建議女性。未經久謙諮詢事先書面同意,任何其他人士或實體不得使用本報告,本報告亦不能用於任何其他目的。即使在經久謙諮詢同意的情況下向任何其他人士或實體披露了本報告,久謙諮詢不會就本報告的內容對該等其他人士和實體承擔任何責任。
關於久謙中臺
I
十五年的研究沉澱
三百個行業領先客戶 + 四百位全職研究員
中國最領先研究機構 + 累計執行五千個專案
II
全面且獨特的資料集
融合線上線下 + 相容定量定性 + 覆蓋廣泛行業
十年固定成本沉澱 + 支撐多層次分析推理
III
商業級大模型智慧引擎
通用基座 + 垂直領域精調 = 深度商業智慧計算
趨勢洞察 + 創新發現 = 複雜商業決策支援
科技驅動專業服務進化
賦能行業先行者 & 破解時代級命題
持續進化的專業主義 + 務實落地的工程文化